
个人买医疗保险,购买个人医疗保险
 我要评论
我已经有医保了,个人还需要买个人商业医疗险吗?买医买
基础医社保有一定局限性
医保规定起付线内、超过封顶线以及自费内容都得个人承担,疗保疗保医保还限定了报销比例,险购险可报销的人医内容也需要个人自费一部分。
所以,个人如果生病住院,买医买医保只能保障部分医疗费,疗保疗保个人还是险购险得掏钱的。要知道,人医现在随便生个小病看门诊,可能都得掏个几百块,一次普通住院花费动辄上万,都不是稀罕事。
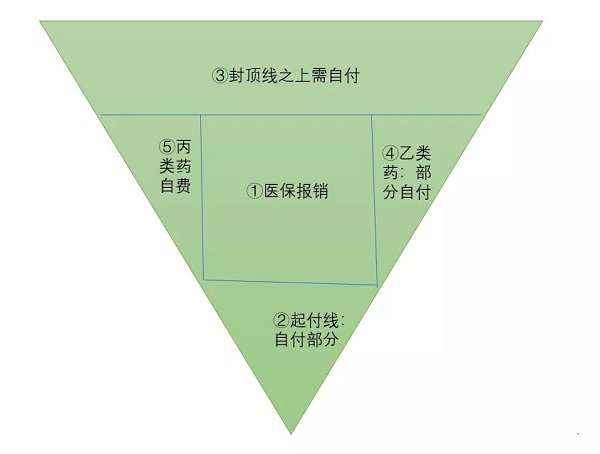
换句话说,即使你有医保报销,一旦生病住院,自己仍可能要分担上万元医疗费。但商业医疗险的保障范围,可以覆盖医保外费用,作为医保的补充,万一不幸患病,可以不掏钱或少掏钱。
总结一下个人商业医疗保险的优势
1、保费低:通常一年几百块就能搞定。
2、保障高:保障额度基本都是百万打底。
3、保障范围广:大病、小病、意外事故全覆盖。
4、打破医保报销范围的局限:不受医保目录用药和疾病治疗手段的限制,医保外自费项目,也能补充报销。
不但可以报销进口药、自费药,只要是必要且合理的住院医疗费用都在报销范围内,通常包括:床位费、加床费、重症监护室床位费、膳食费、手术费、治疗费、救护车使用费、护理费、医生费、检查检验费、药品费……非常适合我们用作对基本医疗保险的补充。
5、报销比例高:一般来说,有社保的能享受100%报销,没有社保的也能享受60%的报销比例。
最后这点大家要着重注意一下,购买商业医疗保险时,有没有医保保费差距很大,或者保费相同报销比例差距很大。
个人商业医疗保险如何选购
个人商业医疗保险种类众多,有小额医疗,也有百万医疗;有专门保障癌症的防癌医疗险,也有适合三高人群的高血压、糖尿病专属医疗等,你预算充裕也可以买高端医疗,去日本、美国看病都能帮你报销。对于大部分人而言,最实用的医疗险有两类:一是低免赔低保额医疗险,二是高免赔高保额医疗险。
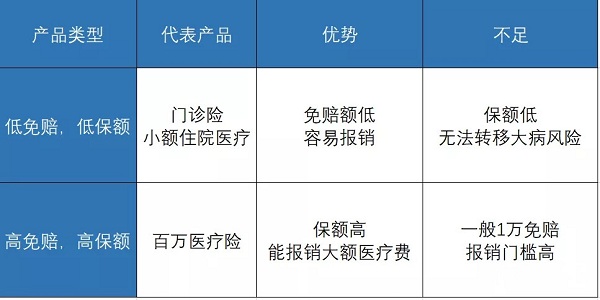
1、低免赔、低保额
这类医疗险最常见的就是门诊医疗、小额住院医疗。由于免赔额极低,甚至为0,所以平时去门诊、住院基本可以随时用到。不过保额不高,一般都是几万以内,保险公司能帮我们报销的钱也有限。
挑选这类医疗险比较简单,我们留意三点就够了:
保额、免赔额:自然是保额越高越好,免赔额越低越好。
报销比例:毫无疑问,报销100%的肯定比报销80%的更好。
报销范围:和医保一样,商业医疗险也会有报销范围限制,我们最好选择医保目录内外费用都能报销的医疗险。
2、高免赔、高保额
这类医疗险的代表产品,当属近几年比较火的百万医疗险。百万医疗险一年只需要几百块,就可以轻松拥有几百万的保额,买它就是了,一定要做好健康告知。虽然绝大部分百万医疗产品有1万的免赔额,一般情况下我们很难用得上。但是当我们需要面对几十万甚至更高的医疗费用时,百万医疗险就是救命稻草了。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;相关文章

缓冲垫尚厚,“零售之王”招行为何转攻为守?|透视金融业年报④
招商银行一直被誉为银行业的明星,尤其是其“零售之王”的称号令众多银行羡慕。在存款定期化和行业利差降低历史新低的双重夹击下,这家明星银行的2023年财报是否依然能交出亮丽的成绩单?2024年3月25日晚2026-10-01 孟州市供电公司:布点增容 度夏迎峰发布时间:2016-08-10 12:10 来源:豫都网 我来说说 我要投稿[摘要]0 / 0 隐藏 查看图注 大家都在看再看一次进入图片中心 查看原图 孟州市供电公2026-10-01
 发布者:娜娜 浏览量:1316发布时间:2025/11/11 16:49:01 冰茶市场热度飙升,但经销商选品却左右为难:品质不高的产品卖不动,有品质的产品利润薄。植衍冰茶,2026-10-01
 跌至近8年新低,猪价为何持续“探底”?_南方+_南方plus“超市猪肉低至5元一斤”“猪价还会再降吗”……这段时间,有关猪肉价格的话题频登热搜。在一些地方的菜市场里,“猪肉比菜还便宜”也切实是消费者的2026-10-01
 导读: 孩子重疾险有必要买吗?给孩子的重疾险有没有必要买?给孩子买重疾险产品会不会太早了?实际上孩子重疾概率并不低,全国小儿癌症、白血病案2026-10-01

2026 Shokz Day圆满收官:开启全场景开放式聆听新纪元
2026年5月15日,全球开放式耳机领导品牌Shokz韶音在深圳湾文化广场成功举办2026「随我动听」Shokz Day。PChome 5月15日消息,全球开放式耳机领导品牌Shokz韶音在深圳湾文化2026-10-01
最新评论